Análisis de eficiencia
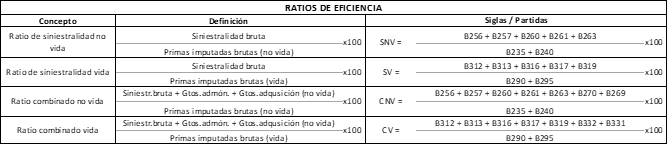
- Ratio de siniestralidad no vida
Mide la proporción de las primas que la aseguradora destina a cubrir siniestros en los ramos distintos al de vida. Refleja la calidad de la suscripción y la adecuación de las tarifas: un valor elevado señala que los siniestros consumen una parte importante del volumen de primas, mientras que un valor reducido indica un mejor control del riesgo y una estructura técnica más equilibrada.
- Ratio de siniestralidad vida
Como el anterior, permite evaluar la adecuación técnica de las tarifas, la calidad de la suscripción y la estructura de riesgos den los productos de vida.
- Ratio combinado no vida
Este ratio mide el total de costes que soporta la aseguradora en relación con el volumen de primas que ingresa. Integra tanto la eficiencia en la gestión de siniestros como el control de los gastos operativos y comerciales. Un ratio inferior al 100% indica que la entidad obtiene margen técnico positivo, mientras que valores superiores reflejan que los costes totales superan las primas, señalando desequilibrios en la suscripción o en la estructura de gastos del negocio no vida.
- Ratio combinado vida
Equivalente al ratio anterior, pero en la parte del negocio referida a vida.