Análise de eficiencia
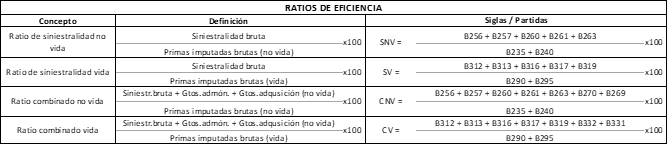
- Ratio de sinistralidade non vida
Mide a proporción das primas que a aseguradora destina a cubrir sinistros nos ramos distintos ao de vida. Reflicte a calidade da subscrición e a adecuación das tarifas: un valor elevado sinala que os sinistros consumen unha parte importante do volume de primas, mentres que un valor reducido indica un mellor control do risco e unha estrutura técnica máis equilibrada.
- Ratio de sinistralidade vida
Como o anterior, permite avaliar a adecuación técnica das tarifas, a calidade da subscrición e a estrutura de riscos dean os produtos de vida.
- Ratio combinada non vida
Esta ratio mide o total de custos que soporta a aseguradora en relación co volume de primas que ingresa. Integra tanto a eficiencia na xestión de sinistros como o control dos gastos operativos e comerciais. Unha ratio inferior ao 100 %indica que a entidade obtén marxe técnico positivo, mentres que valores superiores reflicten que os custos totais superan as primas, sinalando desequilibrios na subscrición ou na estrutura de gastos do negocio non vida.
- Ratio combinada vida
Equivalente á ratio anterior, pero na parte do negocio referido a vida.