Sociedades WEB: Acceso, tramitación do modelo 200 e versión Sociedades WEB Open
Saltar índice da informaciónComo presentar unha declaración complementaria do modelo 200
Cando se debe presentar unha declaración complementaria do modelo 200?
Se presentaches unha declaración do modelo 200 do exercicio 2023 e anteriores, e despois necesitas realizar correccións (para o mesmo modelo, NIF, exercicio e período) que supoñen un ingreso maior ou unha devolución menor, podes presentar unha declaración complementaria.
A declaración complementaria debe incluír todos os datos: tanto os da nova autoliquidación, coma os que se incluíron na autoliquidación orixinaria e nas sucesivas, se é o caso.
Nos demais casos (cando o resultado non varía, supón un ingreso menor ou unha devolución maior), poderás presentar unha rectificación da declaración.
Pasos para presentar a declaración complementaria dende Sociedades WEB
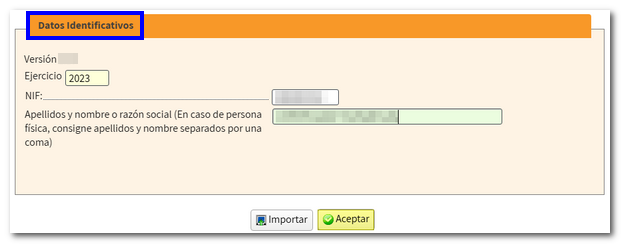
Accede a Servizo tramitación de declaración (Sociedades WEB). Introduce os datos identificativos do declarante e pulsa Aceptar.
Detectarase que xa existe unha declaración presentada e mostrarase o botón Modificar declaración. En caso de que exista máis dunha declaración previa presentada, deberase elixir cal delas se quere recuperar.
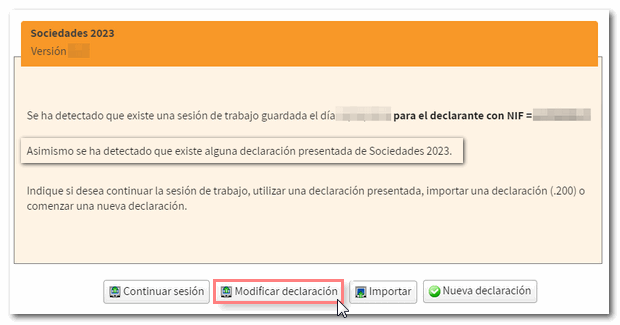
Nota: O botón Modificar declaración só se mostra se o NIF identificado é o titular da declaración, o colaborador social que presentou a declaración orixinaria ou unha persoa ou entidade apoderada polo titular.
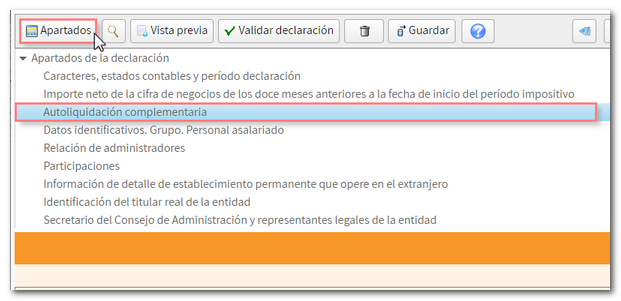
Cargaranse no formulario todos os datos da declaración presentada. Dende Apartados, accede á páxina Autoliquidación complementaria, marca a casa Autoliquidación complementaria e introduce o número de xustificante da declaración anterior.
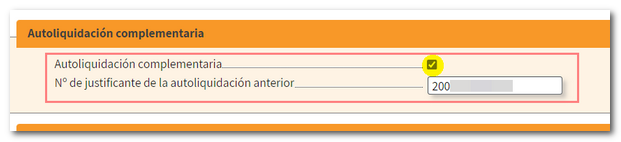
Nota: O campo "Autoliquidación complementaria" e o número de xustificante aparecerán xa cumpridos se a declaración que se recuperou xa era complementaria. Neste caso, para modificar a declaración e presentar unha nova complementaria, hai que corrixir o número de xustificante e indicar o da última declaración presentada.
Na páxina 14 BIS, dentro do apartado Líquido a ingresar ou a devolver deberá reflectirse o importe da declaración anterior nas casas 0621/0622 Líquido a ingresar ou a devolver. Podes utilizar o buscador de casas (icona da lupa) para localizar doadamente estas casas.
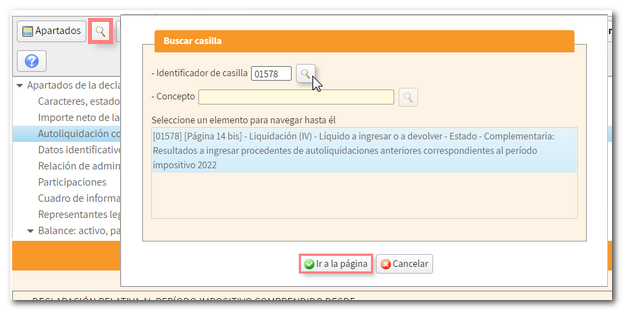
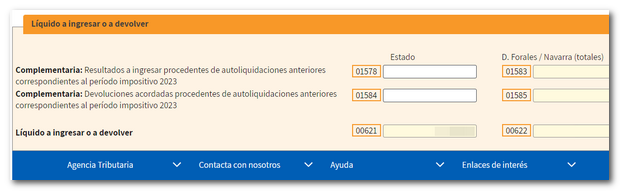
- Se a autoliquidación orixinaria resultou a ingresar, cumpre ademais as casas 01578 e 01583 "Complementaria: Resultado a ingresar procedentes de autoliquidacións anteriores correspondentes ao período impositivo 2023" do mesmo apartado.
- Se resultou a devolver, cumpre as casas 01584 e 01585 "Complementaria: Devolucións acordadas procedentes de autoliquidacións anteriores correspondentes ao período impositivo 2023". Se non foi acordada ou efectuada a devolución, deberase consignar cero na casa correspondente.
A continuación, realiza as correccións necesarias no modelo 200, comproba o resultado a ingresar e presenta a declaración co ingreso correspondente.
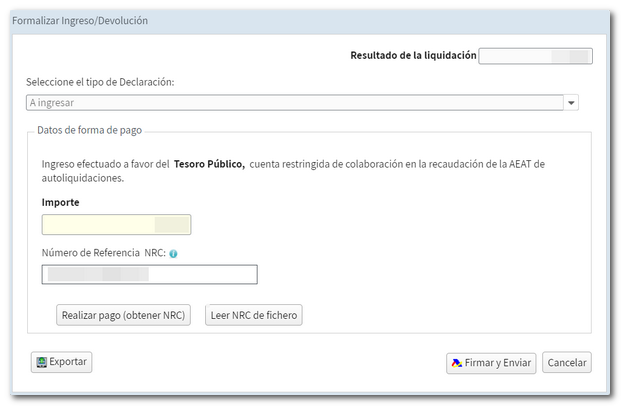
Nota: Non é posible a domiciliación de declaracións complementarias.